TVA à taux réduit : pour quels travaux puis-je bénéficier d’une TVA à 5,5 % ?
Le taux habituel de TVA, fixé à 20 %, est bien connu des Français puisqu’il concerne la quasi-totalité des biens et des services ! Cependant, pour certains travaux, deux taux minorés de TVA peuvent être appliqués : soit 5,5 %, soit 10 %. Ces taux réduits font baisser le montant à débourser quand vous faites réaliser des travaux.
💡 . Certains produits ou prestations bénéficient de taux réduit, pour faire baisser le coût final au vu de leur utilité sociale, par exemple les médicaments, les livres, les abonnements au gaz et à l'électricité etc.
La TVA À 5,5 % : pour les travaux de rénovation énergétique
Pour bénéficier du taux de 5,5 %, vos travaux doivent porter sur la pose, l'installation ou l'entretien de matériaux et équipements qui améliorent la performance énergétique du logement, en bref les mêmes critères que MaPrimRénov.
Les travaux concernés sont, par exemple :
- l'isolation thermique des sols, des murs et des plafonds,
- l'installation d'un appareil de régulation de chauffage ou d'une chaudière à condensation,
- l'installation d'équipements de production d'énergie utilisant une source d'énergie renouvelable.
Les matériaux et équipements doivent respecter des caractéristiques techniques et des critères de performances minimales.
Le taux de TVA à 5,5 % s'applique également aux travaux induits par les travaux d'amélioration énergétique. “Les travaux induits” sont les travaux indispensables, consécutifs aux travaux de rénovations thermiques proprement dits : par exemple la dépose de sols ou le déplacement des radiateurs.Ils doivent alors être réalisés dans les 3 mois suivants les travaux de rénovation énergétique. Les autres travaux de rénovation ou d'ordre esthétique (par exemple la pose de papier peint...) ne font pas partie des travaux induits.
Le taux de TVA à 10 % ? Pour les autres prestations de travaux !
Pour bénéficier du taux de TVA à 10 %, les travaux entrepris doivent avoir pour objet l'amélioration, la transformation, l'aménagement et l'entretien du logement. Cela peut être par exemple :
- la main-d'œuvre et les fournitures pour les prestations de plomberie, d’électricité, de maçonnerie, de toiture…
- les équipements de cuisine, de salle de bains et de rangement incorporés au bâti,
- les équipements de chauffage qui ne bénéficient pas du taux à 5,5 % (ex : chaudière à gaz),
- les fenêtres et portes qui ne bénéficient pas du taux de 5,5 %.
Vous pouvez bénéficier de la TVA réduite à 10 % pour les honoraires d'architecte lorsqu'ils concernent la réalisation de travaux à TVA réduite.
Quelles sont les conditions pour bénéficier des taux réduits ?
Les locaux concernés sont les lieux à usage d'habitation achevés depuis plus de 2 ans à la date du début des travaux. Il peut s'agir d'une maison individuelle ou d'un appartement, utilisés comme résidence principale ou secondaire du propriétaire, occupés ou vacants.
Toutes les personnes qui font faire des travaux peuvent bénéficier de l'un de ces taux de TVA réduite :
- les propriétaires
- les locataires
- les occupants à titre gratuit
- les usufruitiers
- les syndicats de copropriétaires
- les SCI...
Pour bénéficier du taux de TVA réduit, c’est le professionnel qui doit fournir les matériaux. Si c’est le particulier qui les achète directement, il se verra facturer le taux normal de TVA sur les fournitures et ne bénéficiera du taux abaissé que sur la pose.
Les travaux de réparation d'urgence bénéficient du taux à 10 % même si le logement a moins de 2 ans. Il s'agit par exemple des travaux de plomberie en cas de fuite, de la réfection de la toiture suite à une tempête…
Comment savoir quel taux de TVA appliquer : 10%, 5,5% ou 20% ?
Un repère simple à retenir : pour savoir quelle TVA appliquer, on regarde d'abord l'ancienneté. Si le logement date de moins de deux ans, c'est le taux normal. Et sinon, si la nature des travaux est autour de la performance énergétique, c'est en général 5,5% et pour les autres travaux, 10%.
Quels sont les travaux exclus de la TVA à taux réduit ?
Les taux réduits de TVA ne sont pas applicables dans les immeubles achevés depuis moins de deux ans. Et les bailleurs sociaux n'y ont pas droit.
Certains travaux sont taxés au taux de TVA normal (c'est-à-dire 20 %) s'ils :
- concourent à la réalisation d'un immeuble neuf ou assimilé,
- conduisent à une surévaluation du bâtiment ou à une addition de construction,
- augmentent la surface de plancher de plus de 10 %,
- concernent le nettoyage, le ménage ou l'aménagement d'espaces verts.
Quelles sont les formalités pour bénéficier de la TVA à taux réduit ?
Vous devez compléter et remettre à l'entreprise qui réalise les travaux une attestation spéciale :
- "simplifiée" pour les travaux de faible ampleur
- "normale" quand les travaux affectent le gros œuvre et/ou le second œuvre.Les attestations sont disponibles sur le site des impôts.
L'attestation doit être remise à l'entreprise avant la facturation des travaux, pour que l’artisan puisse émettre la facture avec les bons taux de TVA.
Lorsque plusieurs corps de métier interviennent, un original de l'attestation doit être fourni à chacun d'eux.
En cas d'attestation erronée, vous risquez de devoir acquitter la différence de TVA entre le taux à 20 % et le taux à 10 %.
Vous devez conserver les factures de travaux et une copie de l'attestation jusqu'au 31 décembre de la 5ème année suivant la facturation : c’est la durée pendant laquelle l’administration fiscale peut effectuer des contrôles sur la validité des taux réduits.
Dans le même thème
-
 Article Lire la suite
L’éco-PTZ : un prêt à taux zéro pour financer les travaux de rénovation énergétique
Quand on doit financer une dépense importante, on peut hésiter à cause du niveau des intérêts du prêt. Mais pour les travaux de rénovation énergétique, c’est différent ! En effet, l'éco-prêt à taux zéro ou éco-PTZ est un prêt sans intérêts, remboursable sur 20 ans maximum. Tous les propriétaires d’un logement construit il y a plus de 2 ans peuvent y prétendre. Montants, conditions, démarches : on vous en dit plus dans cet article. -
-
 Cours en ligne Lire la suite
Comment poser une chaudière gaz à condensation ?
La pose d'une chaudière à condensation doit s'effectuer à proximité d'un mur extérieur pour l'évacuation des gaz brûlés. Reportez vous à la notice de votre appareil afin de positionner l'évacuation dans le respect des normes d'éloignement en vigueur. -
 Service Lire la suite
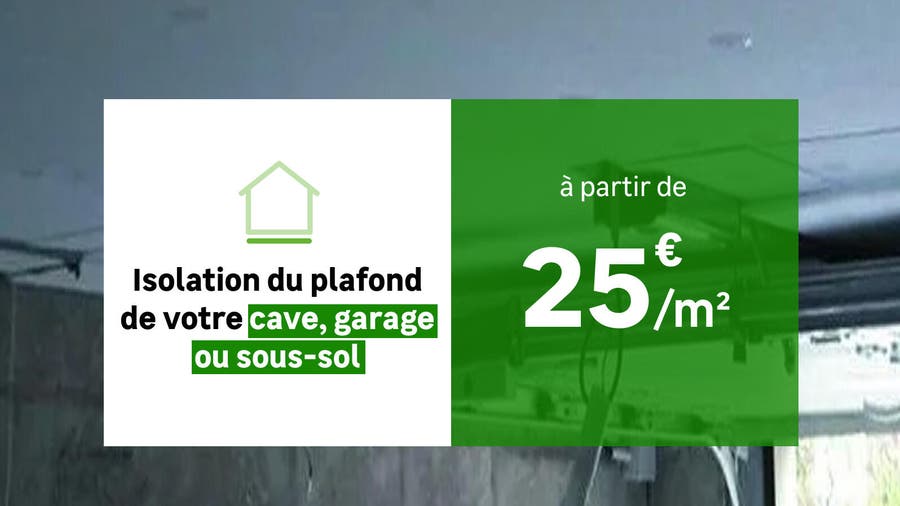
Isolation du plafond de votre cave, garage ou sous sol
Parce que nous veillons à votre confort et à la planète, nous prenons partiellement en charge les travaux d'isolation de votre cave, garage ou sous-sol.
En fonction de votre zone géographique nous isolons le plafond de votre cave, garage ou sous-sol pour 25€ par m², 27€ par m² ou 29€ par m² au maximum, sans conditions de revenus !